
Update2026.09.23 (수)

KB금융그룹(회장 양종희)이 올해 2분기 당기순이익 1조9922억원을 기록했다고 23일 밝혔다. 상반기 누적 당기순이익은 3조8846억원으로 전년동기대비 13.1% 증가했다. 은행의 안정적인 이자이익과 증권·자산운용 등 자본시장 계열사의 수수료이익 확대가 실적 개선을 이끌었다.
 서울시 영등포구 여의도에 위치한 KB금융그룹 본사 전경. [사진=KB금융그룹]
KB금융은 이날 인터넷·모바일 생중계를 통해 올해 상반기 경영실적을 발표했다. 환율과 금리 상승, 지정학적 리스크에 따른 금융시장 변동성 확대에도 은행과 비은행 계열사의 균형 잡힌 포트폴리오를 기반으로 견조한 실적을 냈다.
상반기 자기자본이익률(ROE)은 14.09%로 전년동기대비 1.06%포인트 개선됐다. 총자산이익률(ROA)은 0.95%를 기록했다. 비용 대비 수익성을 나타내는 영업이익경비율(CIR)은 핵심이익 성장과 비용 효율화에 힘입어 36.2%로 안정적인 수준을 유지했다.
◆ 순수수료이익 50.6%↑...비은행 실적 기여도 44%
상반기 순이자이익은 6조4783억원으로 전년동기대비 1.7% 증가했다. 조달비용 절감을 중심으로 한 수익성 관리와 은행의 안정적인 여신 성장이 순이자이익 개선을 뒷받침했다.
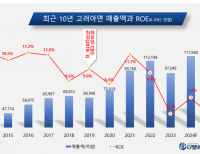
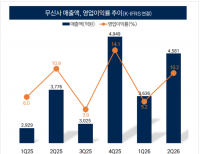
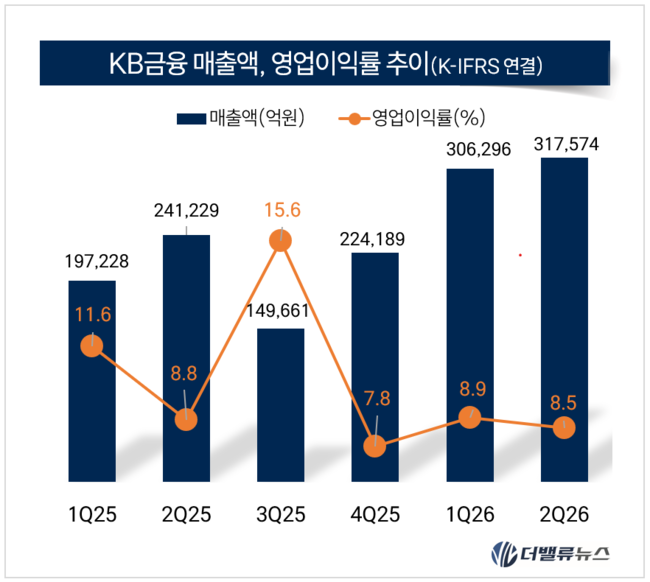 KB금융그룹 2026년 올해 2분기 매출액 및 영업이익률 추이. [이미지=더밸류뉴스]
다만 2분기 순이자이익은 NIM(순이자마진) 축소 등의 영향으로 전분기 대비 5.7% 감소했다. 2분기 그룹 NIM은 1.94%, 은행 NIM은 1.74%로 전분기 대비 각각 0.05%포인트, 0.03%포인트 하락했다.
은행 NIM은 기업대출 경쟁 심화로 자산수익률이 전분기 수준에 머문 가운데 하반기 시장금리 상승에 대비한 선제적 자금 확보로 조달비용이 늘며 하락했다.
상반기 순수수료이익은 2조9612억원으로 전년동기대비 50.6% 증가했다. 증권과 자산운용 등 자본시장 관련 계열사의 수수료이익이 크게 확대됐고, 은행의 자산관리 수수료이익도 증가했다.
2분기 순수수료이익은 1조6019억원으로 전분기 대비 17.8% 늘며 분기 기준 최대 실적을 기록했다. 증권의 그룹 순이익 기여도는 21% 수준까지 확대됐고, 그룹 전체 이익에서 비은행 부문이 차지하는 비중도 44%까지 상승했다.
상반기 기타영업손익은 6680억원으로 전년동기대비 11.8% 감소했다. 장기보험과 자동차보험 손해율 상승에 따라 보험손익이 줄어든 영향이다.
2분기 기타영업손익은 보험 손해율 개선과 인공지능(AI), 반도체 등 유망산업 관련 비시장성주식 평가이익 증가에 힘입어 전분기 대비 29.1% 증가한 3764억원을 기록했다.
상반기 일반관리비는 3조6544억원으로 전년동기대비 증가했다. 다만 핵심이익 확대와 경상비용 중심의 비용 효율화로 상반기 CIR은 전년동기대비 개선됐다. 2분기 CIR은 36.9%로 집계됐다.
상반기 신용손실충당금전입액은 1조130억원, CCR(대손충당금전입비율)은 0.39%를 기록했다. 지난해 선제적으로 확보한 손실흡수여력과 보수적인 리스크 관리에 힘입어 CCR은 전년동기대비 0.15%포인트 개선됐다.
2분기 신용손실충당금은 일회성 충당금 전입 영향으로 전분기 대비 증가한 5198억원을 기록했다. 다만 2분기 CCR은 전분기 대비 0.02%포인트 개선된 0.38%로 나타났다.
◆ KB증권 순이익 135% 증가...총자산 1719조원
KB국민은행의 상반기 당기순이익은 2조2254억원으로 전년동기대비 1.7% 증가했다. 지난해 일회성 대규모 충당금 전입에 따른 기저효과가 소멸했고, 이자이익이 안정적으로 관리된 가운데 자산관리 수수료이익이 확대됐다.
지난 6월 말 기준 KB국민은행의 원화대출금은 385조원으로 지난해 말 대비 2.0% 증가했다. 가계대출은 부동산과 가계부채 규제 영향으로 0.5% 늘었고, 기업대출은 대기업 대출과 우량 중소기업 대출 증가에 힘입어 3.4% 확대됐다.
KB국민은행의 상반기 CCR은 0.14%를 기록했다. 지난 6월 말 연체율은 0.27%, 고정이하여신(NPL) 비율은 0.28%로 나타났다. NPL 커버리지비율은 197.3%로 충분한 손실흡수력을 유지했다.
KB증권의 상반기 당기순이익은 7963억원으로 전년동기대비 135.0% 증가했다. 자본시장 호황 속에서 강화된 자본력을 기반으로 영업 레버리지를 확대하면서 자산관리(WM)와 세일즈앤트레이딩(S&T) 등 주요 부문의 수익이 고르게 늘었다.
KB손해보험의 상반기 당기순이익은 4788억원으로 전년동기대비 14.2% 감소했다. 장기보험과 자동차보험을 중심으로 손해율이 상승하면서 보험영업손익이 부진한 영향을 받았다.
KB손해보험의 상반기 계약서비스마진(CSM)은 약 10조7000억원으로 전년동기대비 16.3% 증가했다. CSM의 질적 개선에 따른 가치배수 상승으로 신계약 CSM이 늘었다.
KB국민카드의 상반기 당기순이익은 2189억원으로 전년동기대비 20.7% 증가했다. 카드 이용금액 증가에 따라 순수수료이익이 늘었고, 건전성 개선으로 신용손실충당금전입액이 감소했다.
KB라이프의 상반기 개별 기준 당기순이익은 1506억원으로 전년동기대비 20.4% 감소했다. 연금시장 축소에 따른 매출 부진과 건강보험 등 일부 상품의 손해율·해지율 상승으로 보험영업손익이 줄었다. 지급여력비율(K-ICS)은 잠정 244.9%로 업계 최고 수준을 유지했다.
지난 6월 말 기준 그룹 총자산은 866조9000억원으로 지난해 말 대비 69조원 증가했다. AUM(관리자산)을 포함한 그룹 총자산은 1719조원으로 집계됐다.
그룹 AUM은 852조원으로 지난해 말 대비 133조8000억원 늘었다. KB증권의 WM 자산과 KB자산운용의 펀드 자산 증가가 관리자산 확대를 이끌었다.
그룹 NPL 비율은 0.67%, NPL 커버리지비율은 135.4%를 기록하며 안정적인 자산건전성을 유지했다. 보통주자본(CET1)비율과 국제결제은행(BIS) 자기자본비율은 각각 13.74%, 15.91%로 업계 최고 수준의 자본 적정성을 이어갔다.
◆ 올해 주주환원 3조7000억원...사회적 가치 1조6626억원 창출
KB금융은 올해 총주주환원 규모가 약 3조7000억원에 이를 것으로 예상했다. KB금융 이사회는 이날 7000억원 규모의 하반기 자사주 매입·소각과 주당 1155원의 분기 현금배당을 결의했다.
이번 주주환원은 KB금융의 주주환원 프레임워크에 따라 상반기 말 기준 CET1비율 13.5%를 초과하는 자본을 활용해 결정됐다. 지난 2월 발표한 1차 주주환원과 이번 2차 주주환원을 합산한 규모다.
KB금융은 자사주 매입·소각분 7000억원을 제외한 잔여 잉여자본을 올해 연간 이익과 주가순자산비율(PBR), 배당수익률 흐름 등을 종합적으로 고려해 하반기 추가 주주환원 재원으로 활용할 계획이다.
나상록 KB금융 재무담당 전무는 “지난 2월 발표한 1차 주주환원과 이번 2차 주주환원을 고려하면 올해 주주환원 규모는 총 3조7000억원 수준을 기록할 것으로 보인다”라고 밝혔다.
KB금융은 올해 상반기 포용금융과 동반성장을 기반으로 총 1조6626억원의 사회적 가치를 창출했다.
청년 분야에서는 KB굿잡 취업박람회와 KB청년미래적금 등을 통해 일자리와 자산 형성을 지원했다. 중소기업의 AI 전환과 녹색전환, 산업안전 개선 등 미래 경쟁력 강화도 지원했다.
소상공인에게는 영세가맹점 수수료 우대와 보증 출연, 금리 지원 등을 제공해 금융 부담 완화와 경영 안정을 뒷받침했다. 지역 분야에서는 KB작은도서관과 온동네 교육·돌봄센터, 국·공립 미술관·박물관 연계 문화사업, 농촌 에너지자립마을 조성 등 지역 밀착형 사회공헌 활동을 확대했다.
금융 취약계층의 재기를 위한 장기연체채권 정리도 이어간다. KB금융은 올해 상반기 약 1531억원 규모의 장기연체채권을 소각했다. 하반기에는 상반기의 두 배가 넘는 3135억원을 추가로 소각해 올해 연간 총 4666억원 규모의 장기연체채권을 정리할 계획이다.
KB금융의 상반기 실적은 은행의 안정적인 이자이익을 기반으로 증권과 자산운용 등 비은행 계열사의 이익 기여도가 확대된 결과로 풀이된다. 향후 자본시장 호조 지속 여부와 은행 NIM 흐름, 보험 손해율 관리, 추가 주주환원 규모가 연간 실적과 주주가치 제고를 가를 주요 변수로 꼽힌다.


 추승수 기자