
Update2026.09.23 (수)

우리카드가 카드를 실제 사용하는 고객을 빠르게 늘리며 상반기 순이익을 20% 이상 끌어올렸다. 신규 회원 모집에 그치지 않고 이용회원과 결제금액을 함께 확대했으며, 신용판매 중심의 자산 성장과 대손비용 감소도 실적 개선을 뒷받침했다.
우리카드는 올해 상반기 당기순이익 945억원을 기록했다. 전년 동기 761억원보다 184억원, 24.2% 증가한 규모다. 2분기 순이익은 499억원으로 전분기 대비 12.0%, 전년 동기 대비 15.5% 늘었다.
 서울특별시 종로구 종로1길에 위치한 우리카드 본사 전경. [사진=우리카드]
◆ 전체 회원보다 빠르게 늘어난 이용회원…결제 중심 고객 기반 확대
우리카드의 전체 카드 회원 수는 지난 6월 말 기준 1174만9000명으로 전년 동기 1155만4000명보다 1.7% 증가했다. 같은 기간 실제 카드를 사용한 이용회원은 719만1000명으로 7.5% 늘었다.
전체 회원 가운데 이용회원이 차지하는 비율도 59.2%에서 61.2%로 2.0%포인트 높아졌다. 카드 발급 수 증가보다 실제 결제에 참여하는 고객이 더 빠르게 늘어나며 고객 기반의 질이 개선된 셈이다.
이용 활성화는 결제 실적 증가로 이어졌다. 올해 2분기 일시불 이용액은 16조2478억원으로 전년 동기 대비 7.5% 증가했고, 할부 이용액은 3조6804억원으로 37.3% 늘었다. 반면 현금서비스 이용액은 1조2032억원으로 4.2%, 카드론 이용액은 8486억원으로 13.1% 감소했다.
카드자산 역시 신용판매를 중심으로 확대됐다. 지난 6월 말 전체 카드자산은 14조8793억원으로 전년 동기 12조1899억원보다 22.1% 증가했다. 신용판매 자산은 같은 기간 7조4623억원에서 10조586억원으로 34.8% 늘었다. 카드론 자산은 4조1116억원에서 4조2096억원으로 2.4% 증가하는 데 그쳤다.
대출성 이용액보다 일시불·할부 결제와 신용판매 자산이 크게 늘어나면서 우리카드의 성장은 결제 본업을 중심으로 이뤄졌다. 회사 측 기획자료에 따르면 신규 모집은 전년 동기 대비 30% 이상 증가했고, 이용회원과 인당 월평균 이용액도 각각 7.5% 이상, 약 10.6% 늘었다.
◆ 대손 부담 낮추며 순익 확대…2분기 ROA 1.07%
우리카드는 고객과 자산을 확대하면서도 대손 부담을 줄여 이익 개선을 이끌었다.
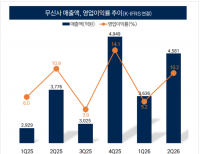
상반기 충당금 적립 전 영업이익은 3671억원으로 전년 동기 3717억원보다 1.2% 감소했다. 그러나 신용손실 관련 비용이 2567억원에서 2469억원으로 98억원, 3.8% 줄면서 영업이익은 1150억원에서 1202억원으로 4.5% 증가했다.
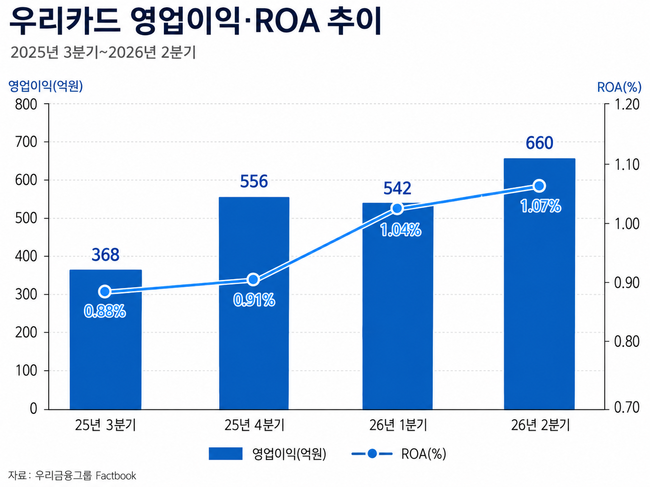 우리카드 영업이익 및 ROA 추이. [이미지=더밸류뉴스 | AI 생성]
이번 2분기 영업이익은 660억원으로 전분기 대비 21.9%, 전년 동기 대비 15.2% 늘었다. 법인세비용 차감 전 이익도 658억원으로 전년 동기보다 14.5% 증가했다.
수익성 지표도 개선됐다. 이번 2분기 ROA(총자산이익률)은 1.07%로 전년 동기 0.95%보다 0.12%포인트 상승했다. 상반기 순이익이 늘어난 배경에는 영업 확대뿐 아니라 대손비용 감소와 비용 효율화가 함께 작용했다.
자산 건전성 지표인 연체율은 6월 말 1.81%로 전년 동기 1.83%보다 0.02%포인트 낮아졌다. 회사 측은 우량 자산 중심의 성장과 선제적인 리스크 관리가 신용판매와 금융 부문의 안정적인 자산 건전성을 뒷받침했다고 설명했다.
한국신용평가도 우리카드가 수익성 하방 압력 속에서 여신성 자산 등 수익 기반 다변화와 카드 부문 비용 절감으로 일정 수준의 이익 창출력을 유지하고 있다고 평가했다. 지난 3월 말 조정자기자본비율은 17.5%, 레버리지는 5.9배로 규제 기준인 각각 8%, 8배를 충족했다.
◆ 독자 결제 비중 40% 돌파…비용 효율화 기반 확보
우리카드는 독자 결제망을 확대하며 중장기 비용 구조 개선에도 속도를 내고 있다.
독자 가맹점 수는 2024년 말 172만개에서 올해 상반기 200만개 이상으로 늘었다. 개인 신용카드 매출에서 독자카드 결제가 차지하는 비중도 40%를 넘어섰다.
독자 결제망 이용이 늘면 외부 결제망 사업자에 지급하는 업무대행수수료를 줄일 수 있다. 승인과 매입 절차를 자체 운영해 결제 데이터를 직접 확보하고, 이를 고객별 마케팅과 맞춤형 상품 설계에 활용할 수 있다는 점도 기대 요인이다.
한국신용평가는 자체 결제망을 통한 매출 비중 확대가 장기적으로 비용 효율성 제고에 기여할 것으로 전망했다. 다만 실적에 미치는 효과는 독자 결제망 이용 비중과 수수료 절감 규모에 따라 점진적으로 나타날 것으로 봤다.
안정적인 신용등급도 조달 경쟁력을 뒷받침한다. 우리카드는 한국신용평가·NICE신용평가·한국기업평가로부터 회사채 ‘AA·안정적’, 기업어음 및 전자단기사채 ‘A1’ 등급을 받고 있다. 무디스의 해외 발행자 신용등급은 ‘A3’, 전망은 ‘안정적’이다.
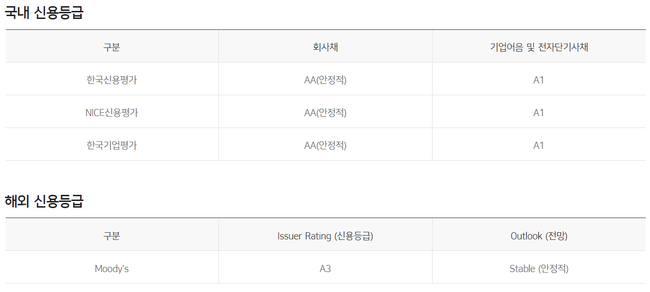 우리카드 신용등급. [이미지=우리카드 홈페이지]
한국신용평가는 지난달 31일 우리카드의 무보증사채 신용등급을 ‘AA·안정적’으로 유지했다. 양호한 시장지위와 영업기반, 이익 창출력, 자본적정성과 함께 우리금융그룹의 유사시 지원 가능성을 주요 평가 근거로 제시했다. 우리금융그룹의 지원 가능성은 우리카드 자체 신용도에 한 단계 상향 요인으로 반영됐다.
우리카드 관계자는 “회원 기반 확대와 이용 활성화, 금융자산 성장, 건전성 관리가 균형 있게 이뤄지면서 전반적인 경영 체질이 개선되고 있다”며 “앞으로도 우량 자산 중심의 성장과 고도화된 리스크 관리, 독자 결제망 확대를 통해 지속 가능한 성장 기반을 더욱 강화해 나갈 계획”이라고 말했다.


 홍승환 기자