
Update2026.09.23 (수)

우리금융그룹이 올해 2분기 지배기업 소유주지분 기준 당기순이익 1조50억원을 기록했다. 전분기 대비 66.4% 증가한 수치다. 상반기 누적 지배주주순이익은 1조6090억원으로 전년동기대비 3.7% 늘었다. 이자이익이 안정적으로 증가한 가운데 수수료이익을 중심으로 비이자이익이 확대되며 실적 성장을 이끌었다.
 서울시 중구에 위치한 우리금융그룹 본점. [사진=우리금융그룹]
상반기 당기순이익은 비지배지분을 포함하면 1조6660억원으로 전년동기대비 4.5% 증가했다. 영업이익은 2조1240억원으로 7.4%, 법인세비용차감전순이익은 2조1660억원으로 5.6% 늘었다.
그룹 총자산은 지난 6월 말 635조2000억원으로 지난해 말보다 5.6% 증가했다. 실적신탁과 관리자산(AUM)을 합산하면 263조3000억원으로 18.6% 늘었다. 자기자본은 38조9000억원으로 지난해 말보다 8.1% 확대됐다.
◆ 비이자익 20% 증가…수수료이익이 성장 견인
상반기 순영업수익은 5조7230억원으로 전년동기대비 6.0% 증가했다. 이자이익은 4조6600억원으로 3.2% 늘었고, 비이자이익은 1조630억원으로 20.0% 증가했다.
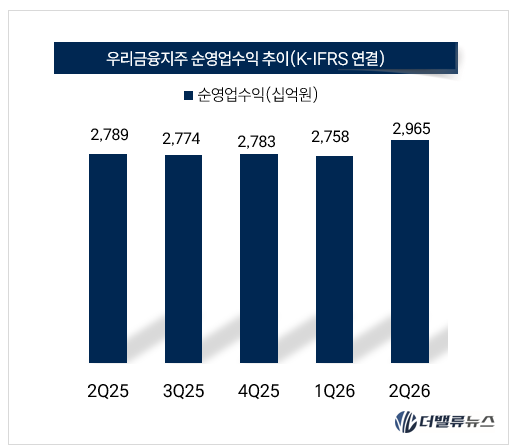 우리금융그룹 순영업수익 추이. [이미지=더밸류뉴스]
2분기 순영업수익은 2조9650억원으로 전분기 대비 7.5% 증가했다. 이자이익은 2조3360억원으로 0.5% 늘었고, 비이자이익은 6290억원으로 44.9% 증가하며 분기 실적 개선을 주도했다.
상반기 수수료이익은 1조2790억원으로 전년동기대비 23.7% 증가했다. 2분기 수수료이익은 7020억원으로 전분기보다 21.7% 늘었다. 방카슈랑스 수수료가 70.6%, 신탁 관련 수수료가 88.0%, 신용카드 수수료가 10.2% 증가하는 등 주요 수수료 부문이 고르게 성장했다.
그룹 순이자마진(NIM)은 2분기 1.75%로 전분기 대비 0.04%포인트 상승했다. 은행 NIM은 1.51%로 전분기와 같은 수준을 유지했다.
원화대출금은 331조3000억원으로 지난해 말 대비 2.7% 증가했다. 기업대출은 188조원으로 2.8%, 가계대출은 152조5000억원으로 0.9% 늘었다. 기업대출 가운데 대기업 대출은 34조4000억원으로 11.9% 증가했고, 중소기업 대출은 125조2000억원으로 0.5% 늘었다.
비용효율성도 개선됐다. 상반기 판매관리비는 2조6330억원으로 전년동기대비 6.2% 증가했지만 순영업수익 확대에 힘입어 영업이익경비율(CIR)은 42.8%로 전년동기대비 2.9%포인트 개선됐다.
신용손실에 대한 손상차손은 9660억원으로 전년동기대비 2.4% 증가했다. 대손비용률은 0.48%로 전년동기대비 0.06%포인트 낮아졌다. 2분기 손상차손은 4390억원으로 전분기보다 16.7% 감소했다.
◆ 우리은행 순이익 1조3730억…비은행 이익 기여 확대
우리은행의 상반기 지배주주순이익은 1조3730억원으로 전년동기대비 11.9% 감소했다. 2분기 순이익은 8420억원으로 전분기 대비 58.6% 증가했다.
우리은행의 상반기 이자이익은 4조1170억원으로 전년동기대비 6.9% 증가했지만 비이자이익은 3930억원으로 40.5% 감소했다. 판매관리비는 2조1510억원으로 2.3% 늘었고, 신용손실에 대한 손상차손은 6120억원으로 23.6% 증가했다.
은행의 원화대출금은 311조1000억원으로 지난해 말 대비 2.6% 증가했다. 총자산은 531조3000억원으로 5.7%, 자기자본은 31조4000억원으로 6.1% 늘었다. 2분기 은행 NIM은 1.51%, 원화대출이자율과 원화예금이자율의 차이인 순이자스프레드는 2.06%를 기록했다.
동양생명의 상반기 당기순이익은 920억원으로 전년동기대비 12.2% 증가했다. 보험손익은 970억원으로 38.6% 늘었고, 영업이익은 1180억원으로 18.0% 증가했다. 2분기 당기순이익은 670억원으로 전분기 대비 168.0% 확대됐다. 지급여력비율(K-ICS)은 잠정 205.0%를 기록했다.
우리카드의 상반기 당기순이익은 940억원으로 전년동기대비 22.1% 증가했다. 신용카드 자산은 1조4879억원으로 22.1% 늘었고, 독자카드 매출 비중은 40.4%로 전년동기대비 21.7%포인트 확대됐다.
우리금융캐피탈의 상반기 당기순이익은 770억원으로 전년동기대비 14.9% 증가했다. 대출자산은 1조1752억원으로 3.3%, 리스 관련 이익은 1260억원으로 6.0% 늘었다.
우리투자증권의 상반기 당기순이익은 250억원으로 전년동기대비 47.1% 증가했다. 비이자이익은 840억원으로 110.0% 늘었고, 리테일 고객 수는 78만1000명으로 15.8% 증가했다.
그룹 총자산에서 비은행 부문이 차지하는 비중은 지난해 상반기 6.9%에서 올해 상반기 22.3%로 15.4%포인트 확대됐다. 동양생명과 ABL생명 편입, 카드·캐피탈·증권 등 비은행 계열사의 성장이 그룹 이익구조 다변화로 이어진 모습이다.
◆ 자사주 1500억 추가 소각…CET1비율 13.71%
우리금융의 지난 6월 말 잠정 보통주자본(CET1)비율은 13.71%로 전분기 말 13.60%보다 0.11%포인트 상승했다. 당기순이익이 자본비율을 0.42%포인트 끌어올렸고, 위험가중자산과 배당, 자사주 매입 등의 영향이 반영됐다.
그룹 고정이하여신(NPL) 비율은 0.78%로 전년동기대비 0.10%포인트 개선됐다. NPL 커버리지비율은 112.9%를 기록했다. 은행 고정이하여신비율은 0.53%, 연체율은 0.43%로 집계됐다.
자기자본은 4조493억원으로 전년 말 대비 7.1% 증가했고, 보통주자본은 3조3573억원으로 11.1% 늘었다. 위험가중자산은 244조8700억원으로 4.4% 증가했다.
우리금융은 올해 6월 2000억원 규모의 자사주 소각을 완료한 데 이어 하반기 1500억원 규모의 자사주를 추가 매입해 소각할 계획이다. 연간 자사주 매입·소각 규모는 3500억원으로 지난해 1500억원 대비 133.3% 증가한다.
분기 주당배당금(DPS)은 220원으로 전년동기대비 10.0% 인상됐다. 우리금융은 연말 CET1비율이 예상 구간을 웃돌 경우 총주주환원율을 추가로 높인다는 방침이다. 상반기 주당순이익(EPS)은 4437원으로 전년동기대비 4.6%, 주당순자산가치(BPS)는 4만8588원으로 10.4% 증가했다.
우리금융의 상반기 실적은 은행의 안정적인 이자이익을 기반으로 수수료이익과 비은행 부문의 성장성이 더해진 결과로 풀이된다. 향후 비이자이익 증가세와 비은행 계열사의 이익 기여도, 자산건전성 관리, 추가 주주환원 여부가 연간 수익성과 기업가치를 가를 주요 변수로 꼽힌다.


 추승수 기자