
Update2026.11.12 (목)

삼성생명이 올해 3분기 누적 지배주주지분 순이익 2조6859억원을 기록하며 전년동기대비 26.9% 성장했다. 보험서비스손익이 소폭 감소했지만 배당금 수익과 자회사 실적 개선 등에 따른 투자손익 증가가 전체 순이익을 끌어올렸다. 신계약 보험계약마진(CSM)도 두 자릿수 증가세를 보이며 미래 이익 기반을 확대했다.
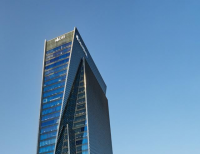
 서울시 서초구에 위치한 삼성생명 본사 머릿돌. [사진=삼성생명]
삼성생명(대표이사 홍원학)은 12일 올해 3분기 경영실적 발표를 통해 누적 지배주주지분 순이익이 전년동기 2조1171억원에서 2조6859억원으로 증가했다고 밝혔다. 3분기 단독 순이익도 7920억원으로 지난해 같은 기간 7230억원보다 9.6% 늘었다. 9월 말 기준 지급여력(K-ICS)비율은 209%를 기록했다.
◆ 누적 순익 '2.7조' 육박…투자손익 40% 증가하며 실적 견인
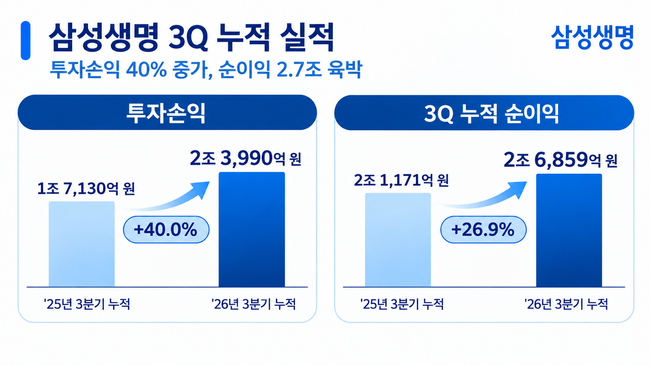 삼성생명 2026년 3분기 누적 실적. [이미지=더밸류뉴스 | AI 생성]
삼성생명의 올해 3분기 누적 투자손익은 2조3990억원으로 전년동기 1조7130억원보다 40.0% 증가했다. 배당금 수익과 자회사·연결 손익 확대가 실적 개선에 영향을 미쳤다. 특히 일반보험 투자손익은 9040억원으로 지난해 같은 기간 6050억원보다 49.3% 늘었다.
투자손익 가운데 배당금 수익은 1조4880억원으로 전년동기대비 12.8% 증가했다. 자회사 및 연결효과도 1조6020억원으로 37.2% 확대됐다. 반면 유가증권 평가손익은 지난해 같은 기간 500억원의 이익에서 올해 960억원의 손실로 돌아서며 시장 변동성의 영향을 받았다.
보험 본업에서는 다소 다른 흐름이 나타났다. 3분기 누적 보험서비스손익은 1조630억원으로 전년동기 1조930억원보다 2.8% 감소했다. 같은 기간 CSM 손익도 1조620억원에서 9680억원으로 8.8% 줄었다. CSM 상각이익이 소폭 감소한 가운데 손실부담계약 관련 손실이 증가한 영향이다.
다만 3분기 단독으로는 보험서비스손익이 크게 개선됐다. 3분기 보험서비스손익은 5290억원으로 전년동기 2620억원보다 102.4% 증가했다. CSM 손익도 3660억원으로 19.8% 늘었다. 실제 보험금과 사업비 등이 예상치와 얼마나 차이 났는지를 보여주는 예실차는 지난해 3분기 540억원의 손실에서 올해 1370억원의 이익으로 전환했다.
반면 3분기 투자손익은 5410억원으로 전년동기 6920억원보다 21.9% 감소했다. 주식시장 변동성에 따른 평가손익 변화와 자산 처분손익 감소 등이 영향을 미쳤다. 누적 기준으로는 투자 부문이 순이익 증가를 이끌었지만 분기별로는 보험손익 개선이 투자손익 감소를 상쇄한 셈이다.
◆ 신계약 CSM 2조6259억 확보…종신보험 성장에 미래 이익 확대
삼성생명은 신계약 확보를 통해 중장기 보험이익 기반도 확대했다. 올해 3분기 누적 신계약 CSM은 2조6259억원으로 지난해 같은 기간 2조2979억원보다 14.3% 증가했다. 건강보험과 종신보험을 중심으로 수익성 높은 신계약을 확보한 결과다.
상품별로는 종신보험 신계약 CSM이 8480억원으로 전년동기 4940억원보다 큰 폭으로 늘었다. 반면 건강보험 신계약 CSM은 1조5770억원으로 지난해 같은 기간 1조7520억원보다 감소했다. 금융성 상품의 신계약 CSM은 2010억원을 기록했다.
이에 따라 신계약 CSM 내 상품별 구성에도 변화가 나타났다. 건강보험 비중은 지난해 같은 기간보다 낮아졌지만 종신보험 기여도가 확대되면서 전체 신계약 CSM 성장세를 뒷받침했다. 삼성생명은 수익성과 고객 수요를 고려해 건강보험과 종신보험 간 판매 전략을 탄력적으로 운영하고 있다고 설명했다.
9월 말 기준 전체 CSM 잔액은 14조3000억원으로 지난해 말 13조2000억원보다 약 1조1000억원 증가했다. 신계약을 통해 2조6000억원의 CSM이 유입됐으며, 이자부리 효과도 약 4000억원 발생했다. 다만 CSM 조정과 상각 등으로 일부 감소하면서 순증 규모는 1조1000억원을 기록했다.
영업 기반도 확대됐다. 삼성생명의 3분기 말 전속 영업채널 재적 인원은 4만5438명으로 지난해 같은 기간 4만2096명보다 3342명 증가했다. 이 가운데 전속 보험설계사(FC)는 3만5639명, 전속대리점 소속 인원은 9799명을 기록했다. 삼성생명은 전속채널 확대를 바탕으로 보장성보험 판매 경쟁력을 강화하고 있다.
◆ K-ICS 209% 유지…해외 자본확충·고이원자산 투자 확대
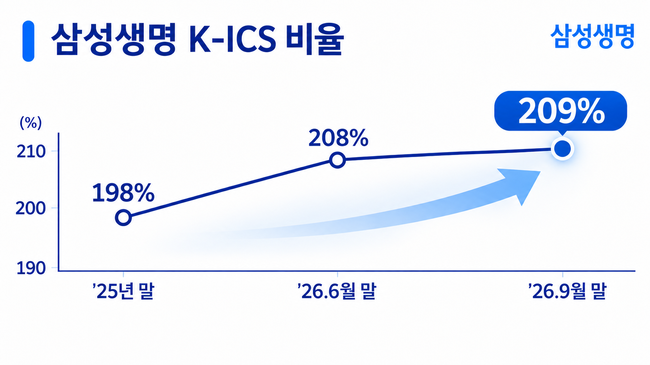 삼성생명 K-ICS 비율 추이. [이미지=더밸류뉴스 | AI 생성]
삼성생명은 자본건전성을 유지하면서 자산운용 전략도 강화하고 있다. 올해 9월 말 K-ICS(지급여력)비율은 209%로 전분기 208%보다 1%포인트 상승했다. 기본자본 K-ICS비율은 176%로 전분기 177%보다 1%포인트 하락했지만 높은 수준을 유지했다.
9월 말 가용자본은 112조6240억원, 요구자본은 53조8300억원을 기록했다. 전분기보다 가용자본이 감소했지만 요구자본도 함께 줄면서 K-ICS비율은 소폭 상승했다. 삼성생명은 금리와 주가 변동에 따른 자본비율 영향을 관리하며 지급여력 수준을 유지하고 있다.
자본확충에도 나섰다. 삼성생명은 미화 15억달러, 약 2조원 규모의 해외 신종자본증권을 발행했다. 만기는 30년이며 발행 5년 후 조기상환할 수 있는 콜옵션이 포함됐다. 조달금리는 6.875%로, 회사는 이번 발행을 통해 K-ICS비율이 약 4~5%포인트 개선되는 효과가 있다고 설명했다.
자산운용에서는 장기채 매입을 확대하며 자산과 부채의 듀레이션 격차를 줄이는 데 집중했다. 올해 3분기 말 운용자산은 310조원으로 집계됐다. 3분기 신규 채권·대출 투자 규모는 6조3000억원으로 전분기 4조7000억원보다 증가했다. 신규 채권 투자이원은 4.48%, 대출 투자이원은 5.96%를 기록했다.
금융투자업계에서는 보험사의 자본적정성과 자산운용 수익성 간 균형이 향후 실적을 좌우할 주요 요인으로 꼽힌다. 특히 삼성생명은 금리 변동에 따른 보험부채 가치 변화와 보유 주식의 평가손익이 자본에 영향을 미칠 수 있어 안정적인 자산·부채 관리가 중요하다는 분석이다. 신계약 CSM 확대가 장기적인 보험이익으로 연결되는 동시에 투자손익의 변동성을 얼마나 관리할 수 있을지가 중장기 수익성을 가늠할 핵심 변수로 평가된다.


 추승수 기자