
Update2026.11.07 (토)

삼성증권이 금융당국으로부터 단기금융업 인가를 받으며 발행어음 사업에 진출한다. 주식시장 거래 활황에 강점을 보여온 기존 수익구조에 새로운 조달수단을 더하면서 수익 포트폴리오 다각화에도 속도가 붙을 전망이다.
 서울시 서초구 서초대로74길에 위치한 삼성증권 본사 전경. [사진=삼성증권]
◆ 삼성증권, 발행어음 사업 문 열렸다…8번째 사업자 합류
금융위원회는 지난 9일 제15차 정례회의에서 삼성증권에 대해 자본시장법 제360조에 따른 단기금융업 인가를 의결했다. 이에 따라 삼성증권은 발행어음 업무를 영위할 수 있게 됐다. 삼성증권의 합류로 발행어음 사업자는 총 8개사로 늘었다.
삼성증권은 지난 2013년 3조원 이상 종합금융투자사업자로 지정된 데 이어 2017년 4조원 이상 종투사로 지정됐다. 이번 인가로 자기 신용을 바탕으로 다수 투자자로부터 상시적으로 자금을 조달할 수 있는 발행어음 사업까지 추가하게 됐다. 한국기업평가에 따르면 발행어음 발행한도는 자기자본의 200%로, 2026년 6월 말 자기자본 8조2000억원 기준 최대 16조4000억원까지 발행이 가능하다.
발행어음은 만기 1년 이내의 무보증·무담보 단기차입 성격을 지닌다. 금융당국은 발행어음 운용자산 가운데 50% 이상을 기업금융에 투자하도록 규정하고 있으며, 모험자본 공급 의무도 올해 10%에서 2027년 20%, 2028년 이후 25%로 단계적으로 높일 예정이다.
◆ 거래대금 영향 큰 수익구조…발행어음으로 포트폴리오 균형 기대
삼성증권은 올해 2분기 주식시장 활황에 힘입어 호실적을 기록했다. 연결 기준 당기순이익은 4882억원으로 전년 동기 대비 108.1%, 전분기 대비 8.3% 증가했다. 특히 별도 기준 순수탁수수료는 4398억원으로 전년 동기 대비 171.2%, 전분기 대비 25.9% 늘었다.
같은 기간 국내 주식시장 일평균거래대금은 지난해 2분기 28조원에서 올해 1분기 84조7000억원, 2분기 118조3000억원으로 확대됐다. 삼성증권의 국내주식 순수탁수수료도 같은 기간 1032억원에서 2751억원, 3237억원으로 증가했다. 거래대금 증가가 브로커리지 실적 확대에 크게 기여한 셈이다.
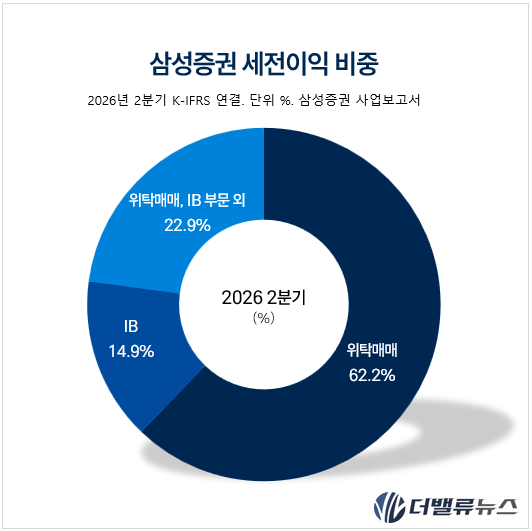 삼성증권 세전이익 비중서 위탁매매가 매우 높은 비율을 차지한다. [이미지=더밸류뉴스]
이런 구조에서 발행어음은 기존 브로커리지 중심 수익원과 성격이 다른 자본활용형 사업을 확대할 수 있는 기반이 될 수 있다. 특히 기업금융과 상품운용 부문의 비중을 키울 경우 시장 거래대금에 대한 실적 민감도를 완화하고 수익 포트폴리오의 균형을 맞추는 데 도움이 될 것으로 기대된다.
◆ 한기평 “연내 1조원 발행”…55% 이상 기업금융 투입
한국기업평가는 발행어음 사업이 삼성증권의 사업모델과 수익구조에 미치는 영향이 단기적으로는 제한적일 것으로 봤다. 초기 조달 기반 확보 과정에서 경쟁사보다 높은 금리를 제시할 경우 조달비용 부담이 커질 수 있고, 운용 측면에서도 투자심사 역량과 운용전략을 갖추는 데 시간이 필요하다는 이유에서다.
반면 중장기적으로는 발행어음을 통한 안정적인 자금조달이 IB와 상품운용 부문의 사업기반을 강화할 것으로 전망했다. 삼성증권은 리테일 부문에서 확고한 영업 네트워크를 보유하고 있어 발행어음 판매채널 구축도 상대적으로 용이할 것으로 평가됐다.
특히 한국기업평가는 삼성증권이 연말까지 약 1조원의 발행어음을 발행할 계획이며, 조달자금 가운데 기업금융자산 55% 이상, 부동산자산 10% 이하, 유동성자산 약 35% 수준의 운용전략을 수립하고 있는 것으로 파악했다. 발행어음을 통한 대규모 자금조달이 본격화할 경우 투자여력이 확대되고 IB와 상품운용 부문의 경쟁력도 강화될 것으로 내다봤다.
기업금융자산에는 기업신용공여와 기업 발행증권의 발행시장 취득, PF SPC, 스팩·PEF·VC·신기술사업금융회사 투자 등이 포함된다. 결국 발행어음은 삼성증권이 단순 주관·자문 수수료를 넘어 직접 자본을 투입하는 기업금융 사업을 확대할 수 있는 재원으로 활용될 수 있다.
다만 투자 확대에 따른 재무건전성 관리도 과제로 꼽힌다. 한국기업평가는 발행어음 조달 규모가 커질수록 기업금융과 모험자본 투자도 늘어 위험액 증가로 이어질 수 있다고 봤다. 또 단기 조달인 발행어음과 장기 운용자산 사이 만기 미스매치가 확대될 경우 금리 변화와 운용성과에 따라 재무지표 변동성이 커질 수 있다고 지적했다.


 홍승환 기자