
Update2026.11.07 (토)

현대카드가 올해 3분기 누적 당기순이익 2758억원을 기록하며 전년 동기 대비 8.1% 증가했다. 신용판매 취급액과 금융자산이 늘어난 가운데 영업수익과 영업이익도 두 자릿수 성장률을 기록했다.
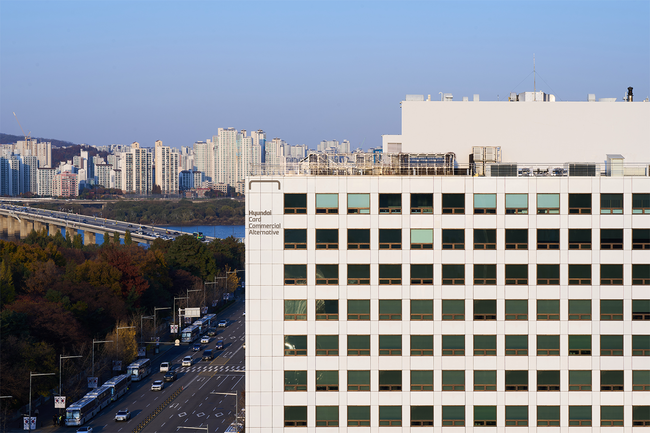 서울특별시 영등포구 여의도에 위치한 현대카드 본사 전경. [이미지=현대카드]
현대카드의 3분기 누적 영업수익은 3조4080억원으로 지난해 같은 기간 3조167억원보다 13.0% 증가했다. 영업이익은 3665억원으로 전년 동기 3287억원 대비 11.5% 늘었다. 세전이익은 3696억원으로 12.3% 증가했으며, 당기순이익은 2758억원으로 8.1% 성장했다.
영업수익 증가에는 카드수익과 이자수익 확대가 영향을 미쳤다. 3분기 누적 카드수익은 1조3819억원으로 전년 동기 대비 6.0% 증가했고, 이자수익은 1조3111억원으로 5.5% 늘었다. 기타 수익은 7150억원으로 51.8% 증가했다.
영업비용은 3조414억원으로 전년 동기 대비 13.1% 늘었다. 이 가운데 대손비용은 5094억원으로 17.2% 증가했으며, 판매관리비는 6710억원으로 3.5% 늘었다. 이자비용은 5726억원으로 3.1% 증가했다.
외형 성장도 이어졌다. 3분기 누적 신용판매 취급액은 136조3004억원으로 전년 동기 대비 2.8% 증가했다. 일시불 취급액은 117조8766억원으로 2.9% 늘었고, 할부 취급액은 18조4237억원으로 2.1% 증가했다. 본인회원 수는 1286만7000명으로 지난해 같은 기간 1261만명보다 2.0% 늘었다.
금융자산은 8조4033억원으로 전년 동기 7조7336억원 대비 8.7% 증가했다. 상품자산은 25조2720억원으로 8.1% 늘었다. 현대카드는 무리한 외형 경쟁보다 효율성을 확보하면서 신용판매와 금융 부문의 성장세를 유지하고 있다고 설명자료를 통해 제시했다.
자산건전성 지표는 개선됐다. 3분기 말 30일 이상 일반 연체율은 0.75%로 전년 동기 0.79%보다 0.04%포인트 하락했다. 대환을 포함한 실질 연체율은 1.06%로 지난해 같은 기간 1.16% 대비 0.10%포인트 낮아졌다. 고정이하여신비율은 0.7%, NPL 커버리지 비율은 532.7%를 기록했다.
자본적정성 지표인 조정자기자본비율은 16.2%로 전년 동기 16.1%보다 0.1%포인트 상승했다. 레버리지 배율은 6.5배로 규제 수준 내에서 관리됐다. 자기자본이익률(ROE)은 8.5%로 전년 동기 8.3%보다 0.2%포인트 개선됐다.


 김지원 기자