
Update2026.11.08 (일)

비씨카드를 제외한 국내 전업 카드사 7곳의 전체 카드수익 증가액 가운데 약 38%가 할부수수료 수익 증가분에서 나온 것으로 나타났다. 다만 개인 신용판매에서 할부 결제가 차지하는 비중은 하락했고, 조달비용률과 상품별 수익률의 변화도 서로 다르게 나타났다. 모집비용 감소와 연회비 수익 비중 확대까지 함께 나타나면서 카드사들의 수익 구조가 항목별로 다른 흐름을 보였다.
이는 지난 28일 더밸류연구소가 국내 전업 카드사 7곳의 2022년부터 2026년 상반기까지 공시자료를 분석한 결과다. 이번 분석 결과를 통해 카드 수익 항목별 증감과 상품별 수익률, 조달비용률, 모집비용 및 연회비 수익 비중을 비교해 카드사 수익 구조의 변화를 살펴봤다.
◆ 할부수수료가 이끈 카드 수익 증가…개인 할부 이용 비중은 하락
신한·삼성·KB국민·현대·롯데·우리·하나카드 등 7개 전업 카드사의 전체 카드 수익은 2022년 15조7273억원에서 2025년 18조8931억원으로 3조1658억원 증가했다. 증가율은 20.1%다.
 전업 카드사 7곳의 카드 수익 항목별 증가액 및 할부수수료 비중 추이 그래프 이미지. [이미지=더밸류뉴스ㅣAI 생성]
같은 기간 할부수수료 수익은 2조4133억원에서 3조6024억원으로 1조1891억원 늘었다. 증가율은 49.3%로 전체 카드 수익 증가율을 크게 웃돌았다. 전체 카드 수익 증가액의 약 38%가 할부수수료 수익 증가분에서 발생한 셈이다.
할부수수료 수익이 전체 카드수익 증가를 이끈 상황에서, 다른 수익 항목의 증가 폭은 상대적으로 작았다. 카드론 수익은 4조3827억원에서 5조3003억원으로 20.9% 증가했고, 가맹점수수료 수익은 4조8050억원에서 5조3696억원으로 11.8% 늘었다. 연회비 수익은 1조2235억원에서 1조5256억원으로 24.7% 증가한 반면, 현금서비스 수익은 9930억원에서 9827억원으로 1.0% 감소했다.
 전업 카드사 7곳의 할부수수료 수익 비중 상승 폭 및 2022년 대비 2026년 상반기 비중 추이. [이미지=더밸류뉴스ㅣAI 생성]
카드사별로는 신한카드의 할부수수료 수익 비중이 2022년 15.1%에서 2026년 상반기 21.2%로 6.2%포인트 상승해 가장 큰 상승 폭을 기록했다. 우리카드는 12.5%에서 18.0%로 5.5%포인트, KB국민카드는 10.3%에서 14.9%로 4.7%포인트 각각 상승했다. 롯데카드는 4.0%포인트, 하나카드는 3.2%포인트, 삼성카드는 3.1%포인트, 현대카드는 2.3%포인트 상승했다. 7개 카드사 모두 할부수수료 수익 비중이 확대 됐으며, 상승 폭은 카드사별로 차이를 보였다.
전체 카드 수익에서 할부수수료 수익이 차지하는 비중은 2022년 15.3%에서 2025년 19.1%로 높아졌다. 2026년 상반기에는 19.4%까지 확대됐다.
이처럼 전체 카드 수익에서 할부수수료 수익이 차지하는 비중은 확대 됐지만, 실제 개인 신용판매에서 할부 결제가 차지하는 비중은 오히려 낮아졌다. 일시불과 할부를 합한 개인 신용판매액 중 할부 결제 비중은 2022년 22.1%에서 2025년 20.5%로 하락 했으며, 2026년 상반기에도 20.6%에 그쳤다.
할부수수료 수익 비중과 개인할부 이용 비중이 엇갈린 흐름을 보인 가운데, 조달비용 상승기에 카드사들이 취급하는 상품별 수익률은 어떻게 변했을까.
◆ 조달비용률 1.21%p 상승…카드론·현금서비스 수익률 상승폭은 하회
카드사들의 조달비용률은 2022년 2.33%에서 2025년 3.54%로 1.21%포인트 상승했다. 같은 기간 상품별 수익률의 상승 폭은 조달비용률과 차이를 보였다. 할부 수익률은 6.06%에서 8.26%로 2.20%포인트 올랐지만, 카드론 수익률은 12.89%에서 13.55%로 0.66%포인트 상승하는 데 그쳤다. 현금서비스 수익률도 17.28%에서 17.50%로 0.22%포인트 높아지는 데 그쳤다.
 전업 카드사 7곳의 조달비용률 및 상품별 수익률 변화 그래프 이미지. [이미지=더밸류뉴스ㅣAI 생성]
특히 7개 카드사 모두 카드론 수익률 상승폭이 조달비용률 상승폭을 밑돌았다. 카드론 수익률 상승폭은 신한카드 1.01%포인트, 삼성카드 0.62%포인트, KB국민카드 0.70%포인트, 현대카드 0.69%포인트, 롯데카드 0.35%포인트, 우리카드 0.35%포인트, 하나카드 0.47%포인트였다. 각 사의 조달비용률 상승폭은 이보다 컸다.
이 같은 차이는 수익률과 조달비용률의 격차에서도 확인된다. 카드론수익률에서 조달비용률을 뺀 단순 차이는 2022년 10.57%포인트에서 2025년 10.01%포인트로 줄었다. 현금서비스 수익률과 조달 비용률의 차이도 같은 기간 14.95%포인트에서 13.96%포인트로 축소됐다.
카드론·현금서비스 수익률과 조달비용률의 격차가 축소된 가운데, 모집비용과 연회비수익 등 다른 비용·수익 항목에서도 변화가 나타났다.
◆ 모집비용은 줄고 연회비 비중은 확대…달라진 비용·수익 구조
조달비용률과 상품별 수익률의 변화 외에도 카드사들의 모집비용에서 감소세가 나타났다. 7개 카드사의 모집비용 합계는 2022년 8413억원에서 2025년 5511억원으로 34.5% 줄었다. 카드 구매 이용금액 1만원당 모집비용도 2022년 9.7원에서 2025년 5.5원으로 낮아졌으며, 2026년 상반기에는 5.3원을 기록했다.
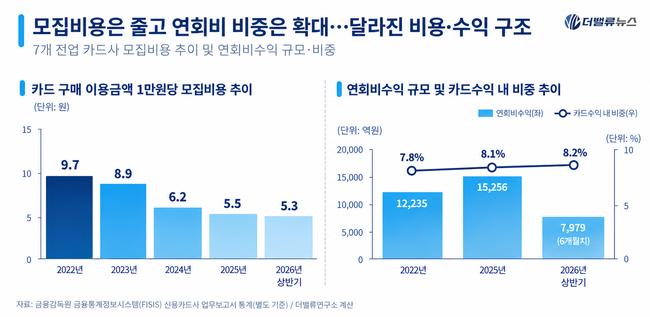 전업 카드사 7곳의 카드 구매 이용금액 1만원당 모집비용 추이 및 연회비 수익 규모·비중 그래프 이미지. [이미지=더밸류뉴스ㅣAI 생성]
이 같은 감소세는 개별 카드사에서도 공통적으로 나타났다. 카드 구매 이용금액 1만원당 모집비용은 2022년부터 2026년 상반기까지 신한카드가 8.9원에서 5.1원으로, 삼성카드는 9.0원에서 5.7원으로, KB국민카드는 10.9원에서 4.4원으로, 현대카드는 6.7원에서 3.3원으로, 롯데카드는 14.2원에서 5.4원으로, 우리카드는 13.0원에서 10.3원으로, 하나카드는 7.5원에서 5.8원으로 각각 낮아졌다.
비용 항목에서 모집비용이 감소한 것과 별개로, 수익 항목에서는 연회비 수익이 증가했다. 7개 카드사의 연회비 수익은 2022년 1조2235억원에서 2025년 1조5256억원으로 24.7% 늘었다. 전체 카드 수익에서 연회비 수익이 차지하는 비중도 2022년 7.8%에서 2025년 8.1%로 높아졌으며, 2026년 상반기에는 8.2%를 기록했다.
연회비 수익 비중의 확대는 카드사별로도 차이를 보였다. 현대카드의 연회비 수익 비중은 2022년 9.6%에서 2026년 상반기 11.7%로 상승해 가장 높은 수준을 기록했다. 같은 기간 신한카드는 8.0%에서 8.1%, KB국민카드는 6.2%에서 6.7%, 롯데카드는 7.8%에서 8.2%, 우리카드는 7.1%에서 7.4%, 하나카드는 5.9%에서 6.0%로 각각 상승했다. 반면 삼성카드는 8.7%에서 8.2%로 하락했다.
이번 분석에서는 할부수수료 수익이 전체 카드 수익 증가를 주도했지만, 개인 신용판매에서 할부 결제가 차지하는 비중은 오히려 하락한 것으로 나타났다. 조달비용률이 상승한 가운데 카드론과 현금서비스 수익률의 상승 폭은 상대적으로 작았으며, 두 상품의 수익률과 조달비용률 격차도 축소됐다. 반면 카드사들의 모집비용은 감소하고 연회비 수익 비중은 확대되는 흐름을 보였다.
이는 카드사들의 수익 구조가 할부수수료 수익 증가뿐 아니라 상품별 수익률과 비용 및 수익 항목의 변화가 맞물려 달라지고 있음을 보여준다. 향후 카드사별 수익성을 살펴볼 때도 전체 수익 규모뿐 아니라 수익원별 비중과 조달비용 변화를 함께 확인할 필요가 있다.


 김지원 기자