
Update2026.11.08 (일)

삼성카드가 올해 3분기 신용판매 이용금액 증가에도 금융비용과 대손비용 부담으로 순이익이 감소했다. 신용판매와 할부 이용금액이 늘면서 영업수익이 증가했고, 연체율은 전년 동기 대비 하락하며 자산건전성 개선 흐름을 보였다. 다만 조달비용과 대손비용이 늘어나면서 수익성에는 부담으로 작용했다.
 서울특별시 중구에 위치한 삼성카드 본사 전경. [이미지=삼성카드]
삼성카드의 올해 3분기 연결 기준 당기순이익은 1398억원으로 전년 동기 대비 13.5% 감소했다. 영업이익은 1871억원으로 12.4% 줄었다. 반면 3분기 신용판매 이용금액은 45조217억원으로 전년 동기 대비 9.2% 증가했다. 9월 말 기준 연체율은 0.95%로 지난해 같은 기간보다 0.12%포인트 하락했다.
◆ 신용판매 이용금액 9.2% 증가…영업수익 성장
삼성카드의 올해 3분기 신용판매 이용금액은 45조217억원으로 전년 동기 대비 9.2% 증가했다. 일시불 이용금액은 34조4428억원으로 7.9% 늘었고, 할부 이용금액은 10조5789억원으로 13.5% 증가했다. 전체 카드사업 이용금액은 49조5465억원으로 전년 동기 대비 8.9% 늘었다.
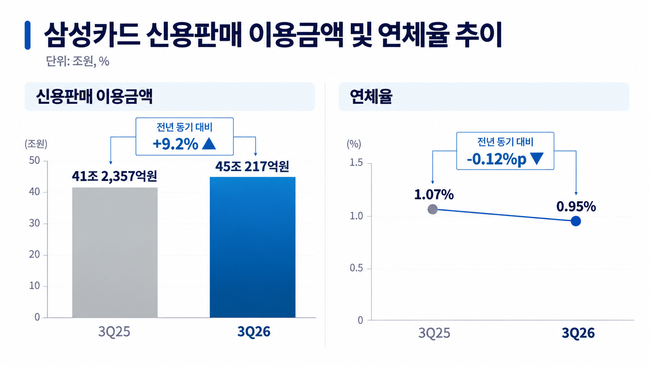 삼성카드 신용판매 이용금액 및 연체율 추이 그래프. [이미지=더밸류뉴스ㅣAI 생성]
삼성카드 3분기 영업수익은 1조1255억원으로 전년 동기 대비 7.1% 증가했다. 순이자이익은 9287억원으로 3.4% 늘었다. 신용판매 확대와 함께 영업수익이 증가했지만, 비용 증가 폭이 더 커지면서 수익성 개선으로 이어지지는 못했다.
윤유동 NH투자증권 연구원은 보고서 <믿을 카드는 배당>에서 삼성카드의 개인 신용판매 성장세가 시장 평균을 웃돌았다는 점에 주목했다. 3분기 개인 신용판매 이용금액은 전년 동기 대비 8.5% 증가해 시장 성장률 5.0%를 상회했다. 개인 신용판매 시장점유율은 19.5%로 전분기보다 0.1%포인트 상승했다.
삼성카드 관계자는 "우량 제휴사와의 제휴 확대를 통해 상품 경쟁력을 강화했으며, 이에 따라 회원 수와 인당 이용금액이 증가했다"라고 설명했다.
◆ 금융비용·대손비용 증가…순이익 13.5% 감소
삼성카드의 3분기 당기순이익은 1398억원으로 전년 동기 대비 13.5% 감소했다. 영업이익은 1871억원으로 12.4% 줄었다. 올해 1~3분기 누적 당기순이익은 4503억원으로 전년 동기 대비 9.5% 감소했으며, 누적 영업이익은 6057억원으로 8.1% 줄었다.
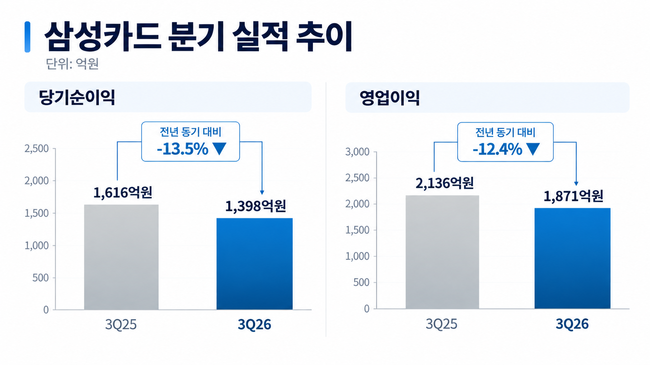 삼성카드 분기 실적 추이 그래프. [이미지=더밸류뉴스ㅣAI 생성]
비용 증가가 실적에 부담으로 작용했다. 3분기 금융비용은 1968억원으로 전년 동기 대비 28.8% 증가했고, 판매관리비는 5186억원으로 5.6% 늘었다. 대손비용은 2230억원으로 15.4% 증가했다. 이에 따라 충당금 적립 전 이익은 4101억원으로 전년 동기 대비 0.8% 증가하는 데 그쳤다.
삼성카드 관계자는 “이용금액과 상품채권잔고가 증가하면서 영업수익은 증가했으나, 차입금 규모와 조달금리 상승으로 금융비용이 증가했고 채무조정 증가 등으로 대손비용도 늘었다”라고 전했다.
최정욱 하나증권 연구원은 보고서 <조달코스트와 대손비용 측면에서 금리 상승 영향 본격화>에서 "신용판매 증가에도 조달비용과 대손비용 부담이 커지고 있다"라고 분석했다. 신용판매 수익 확대와 별개로 금리 상승에 따른 조달비용 증가, 개인회생 신청 확대 등이 실적에 부담 요인으로 작용할 수 있다는 설명이다.
◆ 연체율 0.95%로 하락…중장기 배당성향 50% 목표
비용 부담이 확대된 가운데 자산건전성 지표는 전년 동기 대비 개선됐다. 삼성카드의 9월 말 금융감독원 기준 연체율은 0.95%로 지난해 같은 기간의 1.07%보다 0.12%포인트 하락했다. 1개월 이상 연체율도 0.87%로 전년 동기 0.98% 대비 0.11%포인트 낮아졌다. 다만 대손비용은 전년 동기 대비 증가해 연체율 하락과 비용 부담 확대가 동시에 나타났다.
 삼성카드 연체율 추이 및 배당 현황 그래프. [이미지=더밸류뉴스ㅣAI 생성]
주주환원 정책도 주요 관심사다. 삼성카드는 중장기 배당성향 목표를 50%로 설정했다. 지난해 배당성향은 46.3%였으며, 주당 배당금은 2024년과 2025년 모두 2800원이었다. 올해 배당 규모는 아직 확정되지 않았다.
윤 연구원은 같은 보고서에서 삼성카드의 3분기 말 레버리지 배율이 4.0배로 규제 한도인 7배를 밑돈다는 점을 짚었다. NH투자증권은 이를 배당 여력을 판단할 때 참고할 수 있는 지표로 제시했다. 향후 실적에서는 신용판매 성장세가 이어지는지와 조달비용·대손비용 부담이 완화되는지, 자산건전성 지표가 안정적으로 유지되는지가 주요 변수가 될 전망이다.
삼성카드 관계자는 "자산건전성 관리와 우량회원 중심의 자산 성장을 통해 본업 경쟁력을 강화하고, 인공지능(AI)과 스테이블코인 등 미래 성장 분야에 대한 노력도 이어갈 계획"이라고 전했다.


 김지원 기자