
Update2026.09.15 (화)

유한양행이 폐암 신약 ‘렉라자’를 발판으로 국내 전통 제약사 선두 자리를 굳히는 동시에 차세대 신약 확보에 속도를 내고 있다. 지난해 연결 매출 2조1866억원으로 유한양행·GC녹십자·종근당·한미약품·대웅제약 등 국내 5대 제약사 가운데 1위를 기록한 데 이어 올해 2분기에도 렉라자 관련 기술료가 실적 성장을 뒷받침했다.
유한양행은 렉라자에서 확보한 성과를 R&D에 재투자해 알레르기·대사질환·항암 분야의 5개 핵심 후보물질을 ‘제2 렉라자’로 육성하고 있다. 여기에 2020년 기술수출한 ‘PCS12852’의 개발 기한을 다시 1년 연장하면서 최대 약 5000억원 규모 계약의 향방에도 관심이 쏠린다.
◆ 렉라자 기술료 힘입어 2분기 영업익 34.1%↑… 지난해 5대 제약사 매출 1위
올해 2분기 연결 매출액은 6394억원, 영업이익 669억원으로 각각 10.4%(이하 전년동기대비), 34.1% 증가했다. 실적 증가의 핵심은 폐암 신약 ‘렉라자’에서 발생한 기술료 수입이다. 라이선스 수익이 589억원으로 130.1% 증가했다. 1분기 인식이 미뤄졌던 렉라자의 유럽 허가·상업화 관련 마일스톤 3000만달러가 2분기 실적에 반영된 것이다. 이에 영업이익률도 8.8%p 증가한 10.5%를 기록했다.
렉라자 기술료가 늘어나는 배경에는 글로벌 상업화 지역 확대가 있다. 2024년 존슨앤드존슨(J&J)의 ‘리브리반트’와 병용요법으로 미국 식품의약국(FDA) 허가를 받은 데 이어 일본·중국·유럽으로 판매 지역을 넓혔다. 유한양행은 미국 허가에 따른 6000만달러, 일본·중국 상업화에 따른 6000만달러, 유럽 상업화에 따른 3000만달러 등 단계별 마일스톤을 확보했고 누적 상업화 마일스톤은 3억달러를 넘었다. 여기에 글로벌 처방과 판매가 증가할수록 로열티도 함께 늘어나는 구조다.
 국내 5대 제약사 2025년 매출액 순위. [자료=더밸류뉴스]
렉라자의 기술수출 성과가 일회성 계약금을 넘어 반복적인 수익원으로 자리 잡으며 유한양행의 지난해 매출액은 2조1870억원을 기록했다. 국내 5대 제약사 중 매출액 1위다. 올해는 2조3324억원을 기록할 전망이다.
◆ 렉라자 다음은 누구… 5개 핵심 신약에 R&D 역량 집중
유한양행은 렉라자에서 확보한 현금을 다시 신약 개발에 투입하며 ‘제2 렉라자’ 만들기에 나섰다.
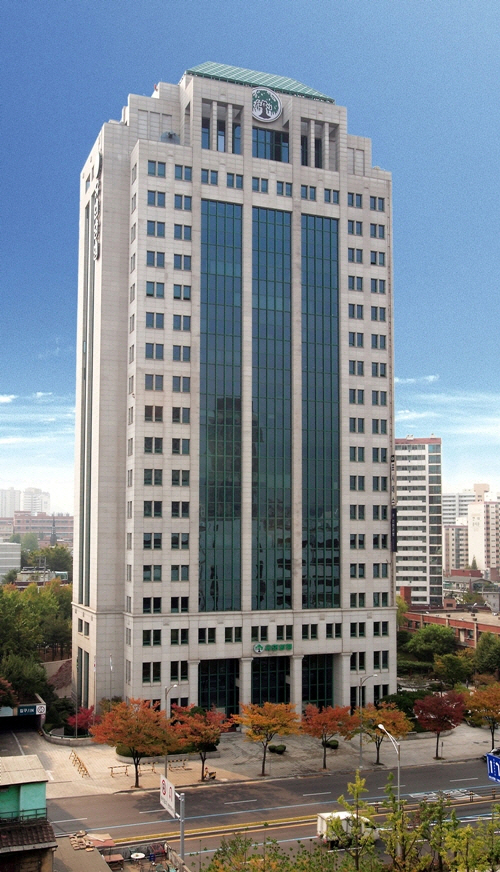 서울 동작구 유한양행 본사. [사진=유한양행]
지난 5월 28일 서울 동작구 본사에서 'R&D 데이'를 열고 5대 파이프라인 청사진을 공개했다. 핵심 후보물질은 알레르기 치료제 ‘레시저셉트(YH35324)’, MASH(대사이상지방간염) 치료제 ‘YH25724’, HER2 표적항암제 ‘YH42946’, HER2 기반 이중항체 항암제 ‘네스로타미그(YH32367)’, EGFR 기반 이중항체 항암제 ‘YH32364’다. 항암제에 집중됐던 연구 범위를 대사질환과 면역·염증 질환까지 넓혀 후속 성장동력을 확보할 계획이다.
레시저셉트는 만성 두드러기 환자를 대상으로 글로벌 임상 2상을 진행하고 있고 향후 천식과 아토피 피부염까지 적응증 확대를 검토하고 있다. MASH 치료제는 초기 임상에서 지방간 개선 가능성을 확인한 뒤 단독·병용요법 임상 2상을 준비하고 있다. HER2 표적항암제와 EGFR 기반 이중항체 항암제는 임상 1상 단계다.
유한양행은 후보물질 특성에 따라 글로벌 제약사와의 공동개발과 기술수출, 신설법인 설립을 병행해 임상 비용 부담을 낮추고 개발 속도를 높일 계획이다.
◆ 4년 멈춘 PCS12852에 다시 1년… ‘5000억 잭팟’ 갈림길
또 다른 관전 포인트는 위무력증 치료 후보물질 ‘PCS12852(YH12852)’다. 4년간 정체됐던 개발이 다시 시작되며 1년 뒤에 마일스톤을 회수할 수 있을지 기대되고 있다.
유한양행은 2020년 미국 프로세사 파마슈티컬스에 국내를 제외한 전 세계 개발·제조·상업화 권리를 이전했다. 계약금 200만달러와 개발·허가·판매 단계별 마일스톤을 합친 계약 규모는 최대 4억1050만달러로, 당시 약 5000억원에 달했다. 그러나 프로세사가 2022년 임상 2a상을 마친 뒤 후속 임상에 진입하지 못하면서 약 4년간 개발이 정체됐다.
양사는 지난달 PCS12852의 ‘2차 변경계약’을 체결해 임상 2b상·3상 또는 기타 중추임상의 첫 환자 투여 기한을 내년 8월 14일로 다시 정했다. 지난달까지였던 시한을 1년 더 늘린 셈이다. 프로세사가 기한 안에 후속 임상을 시작하면 유한양행에는 남은 개발·허가·판매 마일스톤을 받을 기회가 이어지지만 개발이 다시 지연된다면 계약 해지와 권리 회수 가능성도 있다.
렉라자로 기술수출의 성공 모델을 만든 유한양행이 PCS12852의 ‘5000억원 잭팟’ 가능성을 이어갈지, 장기 표류 끝에 새로운 개발 전략을 택할지를 가를 분수령이 될 전망이다.


 이승윤 기자