
Update2026.11.17 (화)

비씨카드가 올해 3분기 누적 연결 기준 당기순이익 1412억원을 기록하며 전년 동기 대비 4.2% 증가했다. 영업수익이 전년과 비슷한 수준을 유지한 가운데 영업비용이 소폭 줄면서 영업이익은 13.0% 늘었다. 매입업무수익이 감소했지만 자체카드수수료수익과 이자수익 등이 증가하며 수익 구조에 변화가 나타났다.
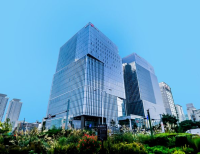
 서울특별시 중구 을지로에 위치한 비씨카드 본사 전경. [이미지=비씨카드]
비씨카드는 올해 3분기 누적 연결 기준 영업수익 2조7082억원, 영업이익 1298억원을 기록했다. 전년 동기와 비교하면 영업수익은 0.3%, 영업이익은 13.0% 증가했다. 반면 3분기 단독 기준 영업수익은 9038억원으로 전년 동기 대비 1.6% 감소했으며, 영업이익은 308억원으로 6.7%, 순이익은 350억원으로 13.8% 줄었다.
◆ 영업수익 2조7082억…영업이익 13.0% 증가
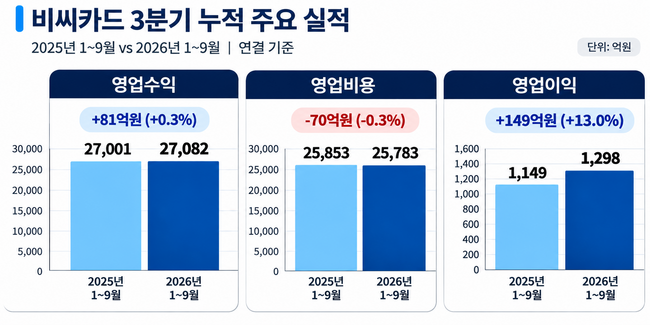 비씨카드의 2026년 3분기 누적 연결 기준 영업수익은 2조7082억원, 영업이익은 1298억원으로 전년 동기 대비 각각 0.3%, 13.0% 증가했다. [이미지=더밸류뉴스ㅣAI 생성]
비씨카드의 올해 3분기 누적 영업수익은 2조7082억원으로 지난해 같은 기간 2조7001억원보다 81억원가량 증가했다. 영업비용은 2조5783억원으로 전년 동기 2조5853억원보다 70억원가량 줄었다. 이에 따라 영업이익은 지난해 1149억원에서 올해 1298억원으로 149억원 늘었다.
수익 항목별로는 주력 사업인 매입업무수익이 2조224억원으로 전년 동기 2조850억원보다 3.0% 감소했다. 전체 영업수익에서 차지하는 비중도 74.7%로 집계됐다. 반면 자체카드수수료수익은 488억원으로 전년 동기 402억원보다 21.3% 증가했고, 이자수익도 1005억원으로 16.9% 늘었다. 서비스수수료수익은 1305억원으로 1.4% 증가했다.
비용 측면에서는 매입업무비용이 1조8180억원으로 전년 동기 1조8795억원보다 3.3% 감소했다. 영업비용에서 큰 비중을 차지하는 매입업무비용이 줄어든 점이 누적 영업이익 증가에 영향을 미쳤다. 다만 판매비와관리비는 2179억원으로 전년 동기 1961억원보다 11.1% 늘었으며, 서비스수수료비용도 1247억원으로 8.2% 증가했다.
◆ 3분기 단독 영업이익 308억…전년比 6.7% 감소
3분기 단독 기준으로는 누적 실적과 다른 흐름을 보였다. 영업수익은 9038억원으로 전년 동기 9183억원보다 1.6% 감소했다. 영업비용도 8729억원으로 지난해 같은 기간 8852억원보다 1.4% 줄었지만, 영업이익은 308억원으로 전년 동기 330억원보다 6.7% 감소했다.
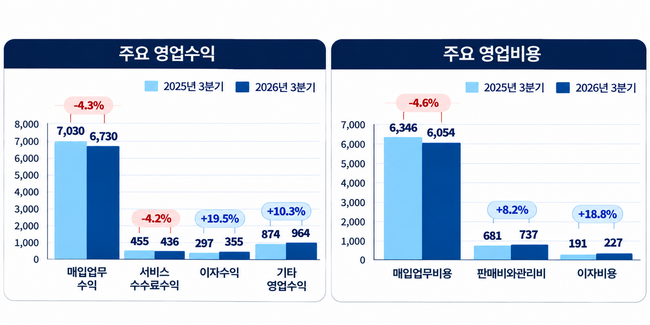 비씨카드의 2026년 3분기 매입업무수익은 6730억원으로 전년 동기 대비 4.3% 감소한 반면, 이자수익과 기타영업수익은 각각 19.5%, 10.3% 증가했다. [이미지=더밸류뉴스ㅣAI 생성]
주요 수익 항목 가운데 매입업무수익은 6730억원으로 전년 동기 7030억원보다 4.3% 줄었다. 서비스수수료수익도 436억원으로 지난해 같은 기간 455억원보다 4.2% 감소했다. 반면 이자수익은 355억원으로 전년 동기 297억원보다 증가했고, 기타영업수익도 964억원으로 지난해 같은 기간 874억원보다 늘었다.
비용 항목에서는 매입업무비용이 6054억원으로 전년 동기 6346억원보다 4.6% 감소했다. 반면 판매비와관리비는 737억원으로 지난해 같은 기간 681억원보다 증가했고, 이자비용도 227억원으로 전년 동기 191억원보다 늘었다. 3분기 단독 영업외수익은 27억원으로 전년 동기 144억원보다 감소했으며, 연결분기순이익은 350억원으로 지난해 같은 기간 406억원보다 13.8% 줄었다.
◆ 신용판매 취급실적 86조…조정자기자본비율 28.44%
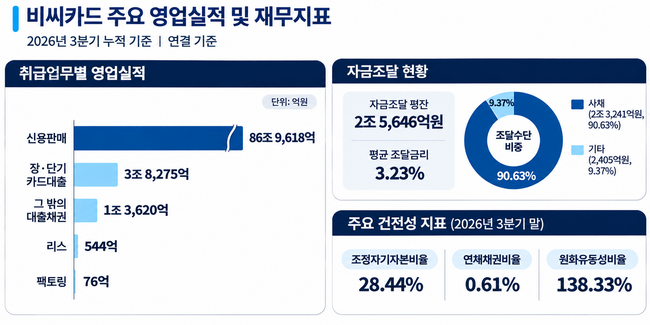 비씨카드의 2026년 3분기 누적 신용판매 취급실적은 86조9618억원이며, 조정자기자본비율과 연체채권비율은 각각 28.44%, 0.61%를 기록했다. [이미지=더밸류뉴스ㅣAI 생성]
비씨카드는 신용카드 프로세싱 업무를 주력으로 사업을 영위하고 있다. 올해 3분기 누적 취급업무별 영업실적은 신용판매 86조9618억원, 장·단기 카드대출 3조8275억원으로 집계됐다. 리스는 544억원, 팩토링은 76억원, 그 밖의 대출채권은 1조3620억원이다. 신용판매와 단기카드대출 실적에는 비씨카드와 회원사 실적이 함께 포함돼 있다.
자금조달 평잔은 2조5646억원이며 평균 조달금리는 3.23%를 기록했다. 조달 수단 가운데 사채가 2조3241억원으로 전체 자금조달 평잔의 90.63%를 차지했다. 회사는 회사채와 기업어음(CP) 발행 등을 통해 자금을 조달하고 있다.
건전성 지표를 보면 올해 3분기 말 조정자기자본비율은 28.44%로 집계됐다. 연체채권비율은 0.61%, 원화유동성비율은 138.33%를 기록했다. 비씨카드는 자체 발행 카드인 ‘바로카드’의 고객과 사업 규모를 확대하는 한편 생활금융플랫폼 ‘페이북’을 기반으로 간편결제와 금융서비스를 제공하고 있다.


 김지원 기자