
Update2026.11.14 (토)

한화손해보험이 올해 3분기 누적 당기순이익 3114억원을 기록하며 전년동기대비 5.8% 성장했다. 투자손익은 감소했지만 장기보험을 중심으로 보험손익이 개선되면서 실적 증가를 이끌었다. 신계약 보험계약마진(CSM)도 증가하며 미래 이익 기반을 확대했다.
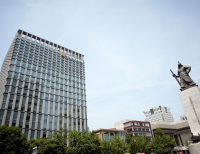
 서울시 영등포구 한화손해보험 사옥. [사진=한화손해보험]
한화손해보험(대표이사 나채범)은 지난 12일 공시한 3분기 분기보고서에서 올해 3분기 누적 당기순이익이 지난해 같은 기간 2942억원보다 172억원 증가했다고 밝혔다. 3분기 단독 순이익은 961억원으로 전년동기 716억원보다 34.1% 늘었다. 누적 영업이익은 3804억원을 기록했다.
◆ 3분기 순이익 961억·34.1% 증가…장기보험 손익 개선이 성장 견인
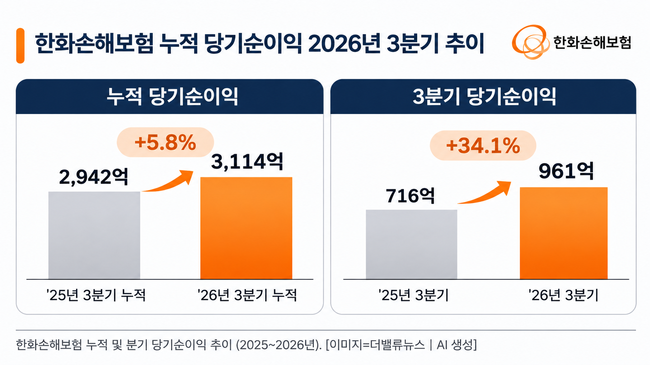 한화손해보험 2025~2026년 3분기 누적 및 분기 당기순이익 추이. [이미지=더밸류뉴스 | AI 생성]
한화손해보험의 올해 3분기 보험손익은 1321억원으로 지난해 같은 기간 445억원보다 196.7% 증가했다. 반면 투자손익은 962억원으로 전년동기 1560억원보다 38.3% 감소했다. 보험 본업의 수익성 개선이 투자 부문의 부진을 상쇄하면서 순이익 증가로 이어졌다.
장기보험의 실적 개선이 두드러졌다. 3분기 장기보험 손익은 1367억원으로 전년동기대비 103.0% 증가했다. 누적 장기보험 손익도 3443억원으로 지난해 같은 기간보다 16.9% 늘었다. 장기보험의 보험금 예실차가 개선되면서 보험손익 증가에 영향을 미쳤다.
특히 3분기 보험금 예실차는 지난해 같은 기간 466억원의 손실에서 올해 23억원의 이익으로 전환했다. 보험금 예실차는 예상 보험금과 실제 지급된 보험금의 차이를 나타내는 지표로, 실제 보험금 지급 부담이 예상보다 줄어들면 보험손익 개선에 기여할 수 있다.
자동차보험과 일반보험도 손익 개선에 힘을 보탰다. 3분기 자동차보험 손익은 97억원의 손실로 전년동기 166억원의 손실보다 적자 폭이 축소됐다. 일반보험 손익은 지난해 같은 기간 63억원의 손실에서 올해 51억원의 이익으로 흑자 전환했다. 우량계약 중심의 영업과 손해율 관리가 영향을 미쳤다.
다만 투자 부문에서는 금리와 금융시장 변동성에 따른 부담이 나타났다. 채권 처분·평가손익 등의 영향으로 투자손익이 감소했지만, 장기보험을 중심으로 한 보험영업의 이익 증가가 전체 실적을 뒷받침했다.
◆ 신계약 CSM 3066억·전년比 8.0% 증가…보유 CSM 4조6225억 확보
한화손해보험은 수익성 높은 보장성보험 판매를 중심으로 미래 이익 기반도 확대하고 있다. 올해 3분기 신계약 CSM은 3066억원으로 지난해 같은 기간 2841억원보다 8.0% 증가했다. 여성보험 등 고가치 상품을 중심으로 판매 포트폴리오를 강화한 영향이다.
이에 따라 9월 말 보유 CSM은 4조6225억원으로 지난해 같은 기간 4조2607억원보다 3618억원 증가했다. 증가율은 8.5%이며, 전분기 말과 비교해도 2021억원 늘었다. CSM은 보험계약에서 향후 발생할 것으로 예상되는 미실현 이익으로, 보험사의 중장기 수익성을 가늠하는 주요 지표다.
자본건전성도 안정적인 수준을 유지했다. 한화손해보험의 9월 말 잠정 K-ICS(지급여력)비율은 경과조치 적용 전 186%로 전분기 말 184.7%보다 1.3%포인트 상승했다. 경과조치 적용 후 K-ICS비율은 231%를 기록했다.
한화손해보험은 앞으로도 여성보험을 비롯한 고가치 보장성상품 판매를 강화하고 사업비 효율 개선과 우량계약 확보에 집중할 방침이다. 지난해 10월 캐롯손해보험을 흡수합병한 데 이어 보험상품 경쟁력과 디지털 영업 역량을 함께 강화하고 있다.
한화손해보험 관계자는 여성보험 등 고가치 상품 중심의 판매 포트폴리오 강화로 수익성이 개선될 것으로 기대한다며, 연말과 내년에도 사업비 효율 개선과 우량계약 유입을 통해 손익 개선에 집중하겠다고 전했다.


 추승수 기자