
Update2026.11.17 (화)

생명보험사들이 상품 경쟁력과 고객 접점을 넓히는 활동을 이어가고 있다. 한화생명이 3040 자산가의 자산이전 인식을 분석한 보고서를 발간했고, 교보생명이 최근 1년간 배타적사용권 6건을 획득해 생보업계 최다를 기록했다. 또 신한라이프는 서울 창신초등학교에서 벽화그리기 봉사활동을 진행했다.
◆ 한화생명, 젊은 부자 보고서 ‘자산이전 편’ 발간…3040 금융투자상품 선호
한화생명(대표이사 권혁웅 이경근)이 3040 자산가가 부동산보다 금융투자상품을 물려주고 싶어 한다는 내용의 젊은 부자 보고서 ‘저니 오브 웰스 2026 자산이전 편(Journey of Wealth 2026 자산이전 편)’을 발간했다.
 한화생명이 발간한 보고서 ‘저니 오브 웰스 2026 자산이전 편’ 표지. [제공=한화생명]
3040 세대 젊은 부자들은 자산의 절반 이상을 금융자산으로 보유하고 있고, 다음 세대에 물려주고 싶은 자산으로 금융투자상품을 가장 선호하는 것으로 나타났다. 자녀가 있는 자산가 10명 중 4명은 자녀가 미성년일 때 자산을 물려주고 싶어 했고, 절반 이상은 자녀 금융교육 강화를 고려했다.
조사는 올해 5~6월 금융자산 10억원 이상을 보유한 3040 자산가를 대상으로 진행됐다. 온라인 설문에 790명, 심층 인터뷰에 15명이 참여했다. 응답자의 보유 자산에서는 금융자산(57.4%)이 중심을 이뤘고, 최근 1년간 비중을 늘린 자산(1·2순위 합산)은 국내 주식(60.9%)과 해외 주식(45.7%)이 많았다.
물려주고 싶은 자산에서도 금융이 앞섰다. 자산이전 계획이 필요하다고 답한 708명에게 어떤 자산을 물려주고 싶은지 질문한 결과, 금융투자상품(38.4%)이 가장 많았다. 현금성 자산(24.7%)과 부동산(20.3%)이 뒤를 이었고, 금융투자상품 응답 비율은 부동산의 2배에 가까웠다.
자산을 처음 물려받은 시점과 물려주고 싶은 시점은 달랐다. 상속·증여 경험자의 76.3%는 20~30대에 처음 자산을 받았고, 20세 이전에 받은 경우는 11.0%에 그쳤다. 반면 자녀가 있는 응답자의 41.6%는 자녀가 미성년(0~18세)일 때 자산을 물려주고 싶다고 답했다.
자녀가 있는 가구는 자산을 다루는 법도 함께 물려주려 했다. 이들이 고려하는 자산이전 방식(복수응답)으로는 공제 한도를 활용한 사전 증여(57.5%)가 가장 많았고, 자녀 금융교육 강화(53.7%), 보험 등을 활용한 상속세 재원 마련(26.7%) 순이었다.
심층 인터뷰에서는 일찍 증여를 시작해 자녀가 돈과 투자를 직접 경험하게 한다는 사례도 나왔다. 한 40대 여성은 “아이 이름으로 증여를 해서 그 돈으로 주식을 사줬다”며 “한 번씩 보여주면서 ‘지금 이만큼 됐네’ 하면 아이가 ‘팔자’고 한다. 그러면 ‘지금 팔면 이 돈으로 다른 투자는 어떻게 할까?’ 이런 식으로 설명해준다”고 말했다.
반면 자녀가 없는 기혼 가구는 연금화 등을 통한 본인 자산 활용(42.0%)을 가장 많이 꼽았고, 조카·친척 증여와 유언대용신탁이 그 다음이었다(복수응답). 1인·미혼 가구에서는 생전 자산 활용, 유언장 작성, 조카·친척 증여 응답이 27.7~29.8%로 고르게 나뉘었다.
한화생명 이종호 마케팅실장은 “3040 자산가들은 자산을 한창 불리는 시기부터 무엇을 언제 어떻게 물려줄지 고민하고 있었고, 그 방법은 자녀 유무 등 가족 형태에 따라 달랐다”며 “앞으로도 고객 생애 전반에 걸쳐 함께하며, 더 나은 삶을 위한 다양한 솔루션을 제공해 나가겠다”고 말했다.
◆ 교보생명, 최근 1년 배타적사용권 6건 획득…생보업계 최다 기록
교보생명(대표이사 신창재 조대규)이 최근 1년간 배타적사용권 6건을 획득해 생명보험업계 최다를 기록했다.
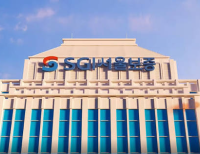
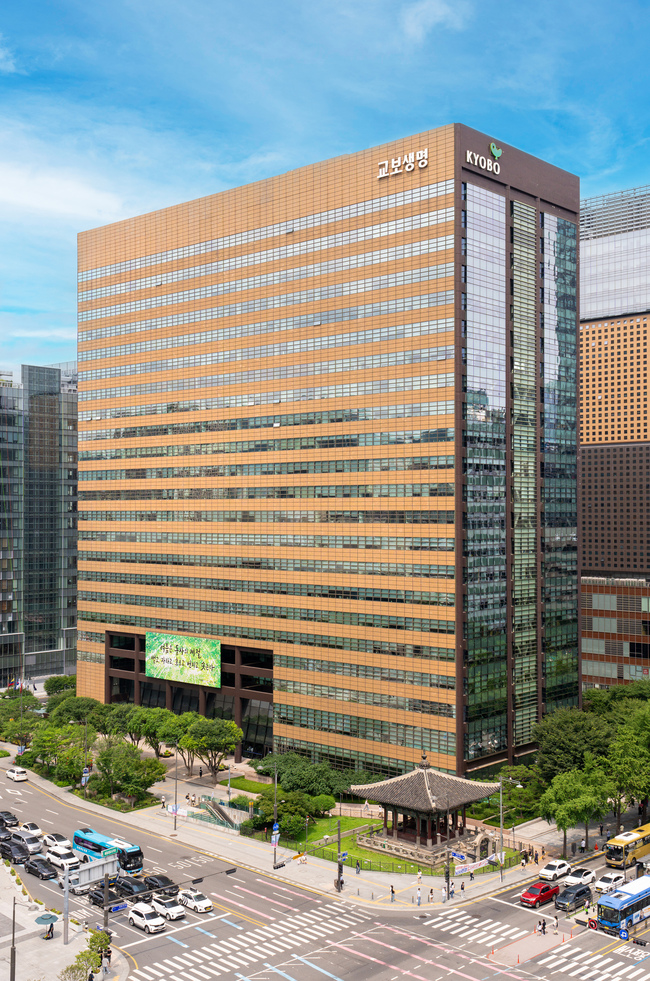 교보생명 본사 전경. [제공=교보생명]
유병자의 보험료 부담을 줄이는 ‘복합심사’부터 유전자검사와 심폐소생술, 뇌졸중 집중치료실 입원치료까지 고객의 가입 여건과 실제 치료 과정에서 필요한 보장을 상품에 반영한 결과다. 생명보험협회에 따르면 2025년 11월부터 2026년 10월까지 신규 부여된 배타적사용권은 교보생명이 6건으로 생명보험사 중 가장 많았다.
배타적사용권은 독창성과 유용성을 인정받은 보험상품이나 특약에 일정 기간 독점적 판매권을 부여하는 제도다. 해당 기간 다른 보험회사는 유사 상품이나 특약을 판매할 수 없다.
가장 최근인 지난 10월에는 ‘교보마이플랜건강보험Ⅱ(무배당)’의 ‘급여뇌졸중집중치료실입원치료특약’이 6개월의 배타적사용권을 획득했다. 업계 최초로 급여 뇌졸중 집중치료실 입원치료를 별도로 보장해 일반병실과 중환자실 사이의 보장 공백을 보완했다. 특약 개발에는 11개월간 전담인력과 의료 전문가 자문 등이 투입됐다.
지난 7월에는 ‘교보K-맞춤건강보험(무배당, 복합심사형)’의 ‘복합심사 인수특약’이 6개월의 배타적사용권을 획득했다. 일반심사가 가능한 보장은 일반심사로, 질병 이력 등으로 일반심사 가입이 어려운 보장은 간편심사로 나눠 가입할 수 있도록 한 업계 최초의 구조다. 이를 통해 불필요한 보험료 할증을 줄이고 고객이 필요한 보장을 선택할 수 있도록 했다.
2월에는 ‘교보마이플랜건강보험(무배당)’의 ‘심폐소생술급여보장특약’과 ‘제세동술및전기적심조율전환급여보장특약’이 각각 6개월의 배타적사용권을 획득했다. 질병뿐 아니라 운수사고나 추락 등 다양한 원인으로 발생하는 급성심장정지까지 보장하며 응급치료 영역으로 보장 범위를 넓혔다.
검사 단계의 보장도 강화했다. 올 2월 ‘교보더블업여성건강보험(무배당)’의 ‘특정자궁질환보장특약’이 6개월의 배타적사용권을 받아 급여 초음파검사까지 보장 범위를 넓혔다. 지난해 11월에는 같은 상품의 ‘여성암특정유전성유전자검사특약’이 3개월의 배타적사용권을 획득해 유전자검사와 차세대염기서열분석(NGS) 유전자패널검사 비용을 업계 최초로 보장했다.
교보생명은 전담 조직을 중심으로 의료 전문가 자문과 통계 분석 등을 통해 실제 검사·치료 방식과 고객의 가입 여건을 상품에 반영하고 있다. 이는 보험 가입부터 유지, 보험금 지급까지 고객의 보장을 책임진다는 경영철학과도 맞닿아 있다.
교보생명 관계자는 “의료환경과 치료 방식이 빠르게 변하면서 고객에게 필요한 보장도 달라지고 있다”며 “치료 과정에서 고객이 겪는 어려움을 세밀하게 반영한 상품을 지속적으로 선보이겠다”고 설명했다.
◆ 신한라이프, 창신초 벽화그리기 봉사…‘따뜻한 채움’ 실천
신한라이프(대표이사 천상영)가 지난 13일 서울 종로구 소재 창신초등학교에서 학생들의 꿈과 희망을 응원하는 벽화그리기 봉사활동을 진행했다.
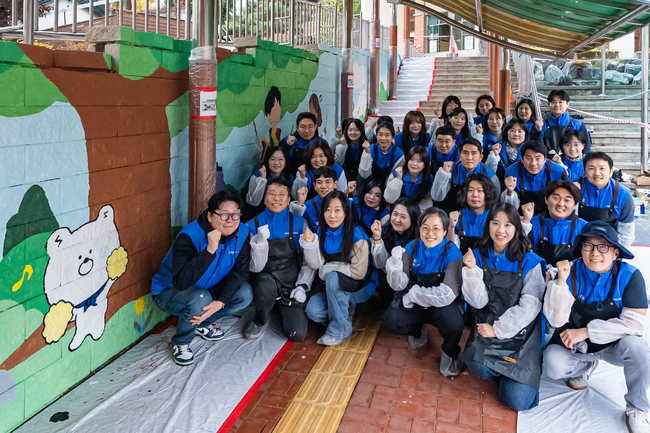 지난 13일 서울 종로구 창신초등학교에서 신한라이프 임직원들이 벽화그리기 봉사활동을 진행한 뒤 기념촬영을 하고 있다. [제공=신한라이프]
이번 봉사활동은 신한라이프가 추구하는 ‘따뜻한 채움’의 가치를 실천하고, 미래세대인 아이들에게 보다 밝고 쾌적한 교육환경을 제공하기 위해 마련됐다. 이날 봉사활동에 참여한 임직원 40명은 학교 벽면에 직접 그림을 그리며 주변 환경을 새롭게 단장했다.
벽화에는 학교의 상징인 느티나무와 민들레를 배경으로 학생들의 다양한 교육활동 모습을 담아 배움의 즐거움과 성장의 의미를 표현했다. 또 신한금융그룹 캐릭터인 ‘쏠·몰리·플리’를 활용해 아이들에게 친근함과 즐거움을 전하고 새로운 도전을 응원하는 메시지도 담았다.
신한라이프 관계자는 “임직원들이 함께 학교 벽면을 다채로운 색으로 채우며 아이들에게 작은 즐거움을 선사할 수 있어 뜻깊었다”며 “앞으로도 ‘따뜻한 채움’의 가치를 바탕으로 미래세대의 건강한 성장과 지역사회의 행복한 변화를 지원하는 사회공헌 활동을 지속해 나가겠다”라고 전했다.


 추승수 기자